窝俱网正在升级中,更多功能与服务,敬请期待!
作者/陈金艳
编辑/龙 菲
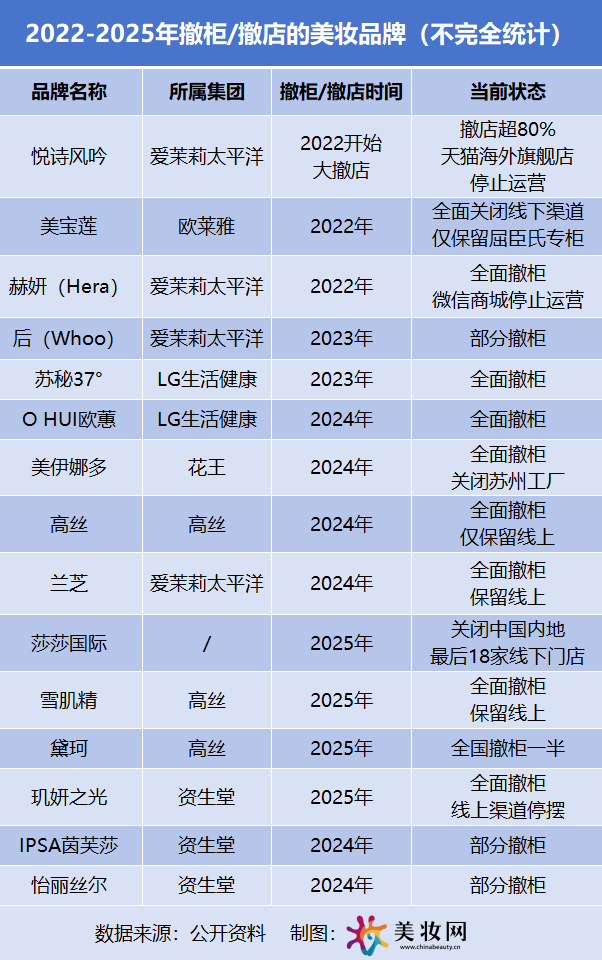
从上表中我们不难看出,日韩品牌成为这场撤柜/撤店潮的“重灾区”。从日系高端到韩流先锋,曾经风光无限的品牌如今纷纷收缩战线。 如日系品牌美伊娜多全面撤柜,并同步关闭苏州工厂;高丝计划在中国市场全面撤柜,去年4月已先行关闭天猫旗舰店。资生堂旗下玑妍之光、IPSA茵芙莎、怡丽丝尔同样开始大面积撤柜。 韩系品牌的日子同样不好过,继菲诗小铺、伊蒂之屋之后,后(Whoo)、兰芝、赫妍等品牌也逐步撤出线下渠道,而悦诗风吟这个曾签约李敏镐、巅峰时期年销40亿元、门店超800家的“平价战斗机”,如今营收较巅峰期缩水62%,中国内地已无实体门店。 这些撤柜/撤店品牌呈现出明显共性:曾借助“韩流”热潮或“日系精致”概念风靡一时;渠道策略严重依赖商场专柜和集合店,未能及时适应中国消费市场的剧变;品牌定位中高端但缺乏核心技术壁垒。 市场咨询机构GfK对2023上半年全国51个城市百货渠道的调查印证了这一点。其数据显示,2023上半年低端美妆品牌柜台数下滑幅度最大,55%的柜台被关停,其次中端品牌柜台数也呈现37.2%的明显下滑。某商场负责人表示,“化妆品撤柜/撤店从2017-2018年就有苗头,彼时正值购物中心从零售业态向体验性业态转型,又恰逢消费升级,定位中端和大众的美妆品牌是这一波撤柜/撤店的‘主力’。”
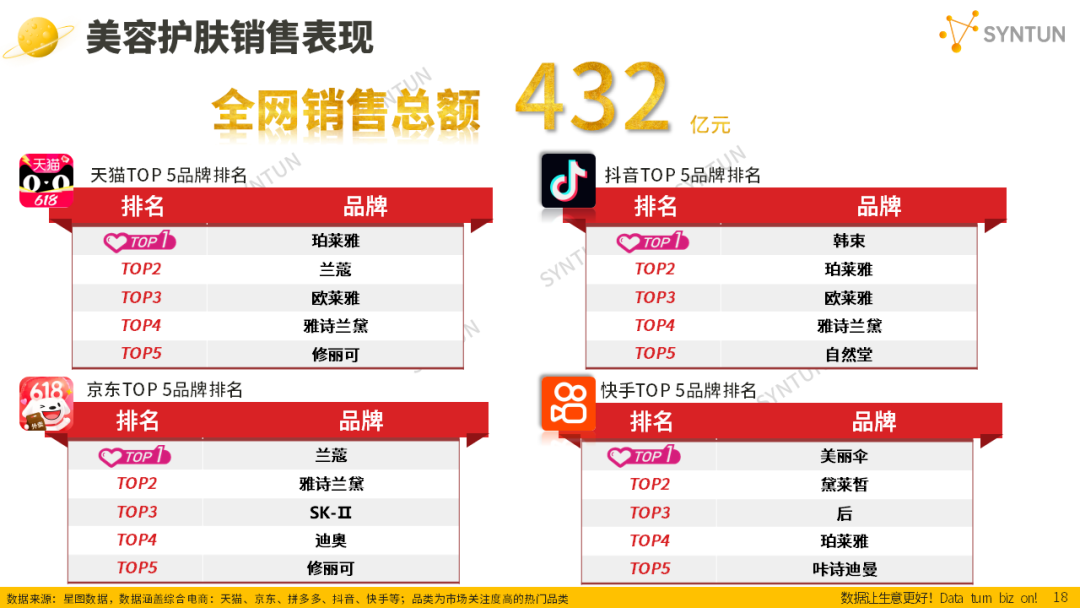
外资品牌业绩持续下滑是撤柜/撤店的直接导火索。如2024年美伊娜多在华销售额同比下滑超23%,较巅峰期几乎腰斩;爱茉莉太平洋集团2024年前三季度大中华区销售额连续三个季度同比下滑;高丝集团2023年在华销售额暴跌34.7%,成为日本三大化妆品集团中表现最差的一家。 更深层的原因,是中国美妆市场的结构性变革。 首先是消费观念理性化。消费者不再盲目追随外资大牌,“成分党”和“功效党”崛起。业内人士也指出,韩妆部分品牌深陷质量问题,且长期依赖营销,产品创新与研发投入不足,难以满足当下中国消费者对天然、功效型产品的升级需求。另外,核污水事件、日元贬值等外部环境变化,进一步削弱了日系品牌的吸引力。 其次花西子、完美日记、毛戈平、珀莱雅等国货美妆品牌,通过技术创新(如重组胶原蛋白)和精准营销(如小红书种草)迅速崛起,挤压了中小外资品牌的生存空间。数据显示,2025年上半年,国货品牌以55%的市场份额首次实现对国际品牌的持续超越,成为中国化妆品消费的主导力量。珀莱雅在2025年618大促中,在四大主流电商平台的三个跻身销售前五,更在天猫美妆卫冕冠军。 此外,渠道结构的转型是另一关键因素。公开资料显示,2024年,我国化妆品市场线上渠道销售额同比增长0.4%,而线下渠道同比下降6.1%。这种此消彼长促使许多品牌选择压缩线下成本,专注于线上运营。如Whoo后在2021年进入抖音渠道后,就开始与抖音超头主播“广东夫妇”合作。他们在不到两年半时间里共卖出超过125万套天气丹护肤套装,销售额突破18.7亿元。 线下专柜的未来 从“卖货”到“体验”的升级
本篇文章来源于微信公众号: 美妆网
返回顶部