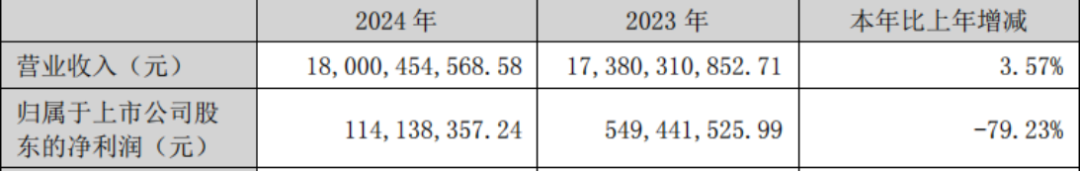
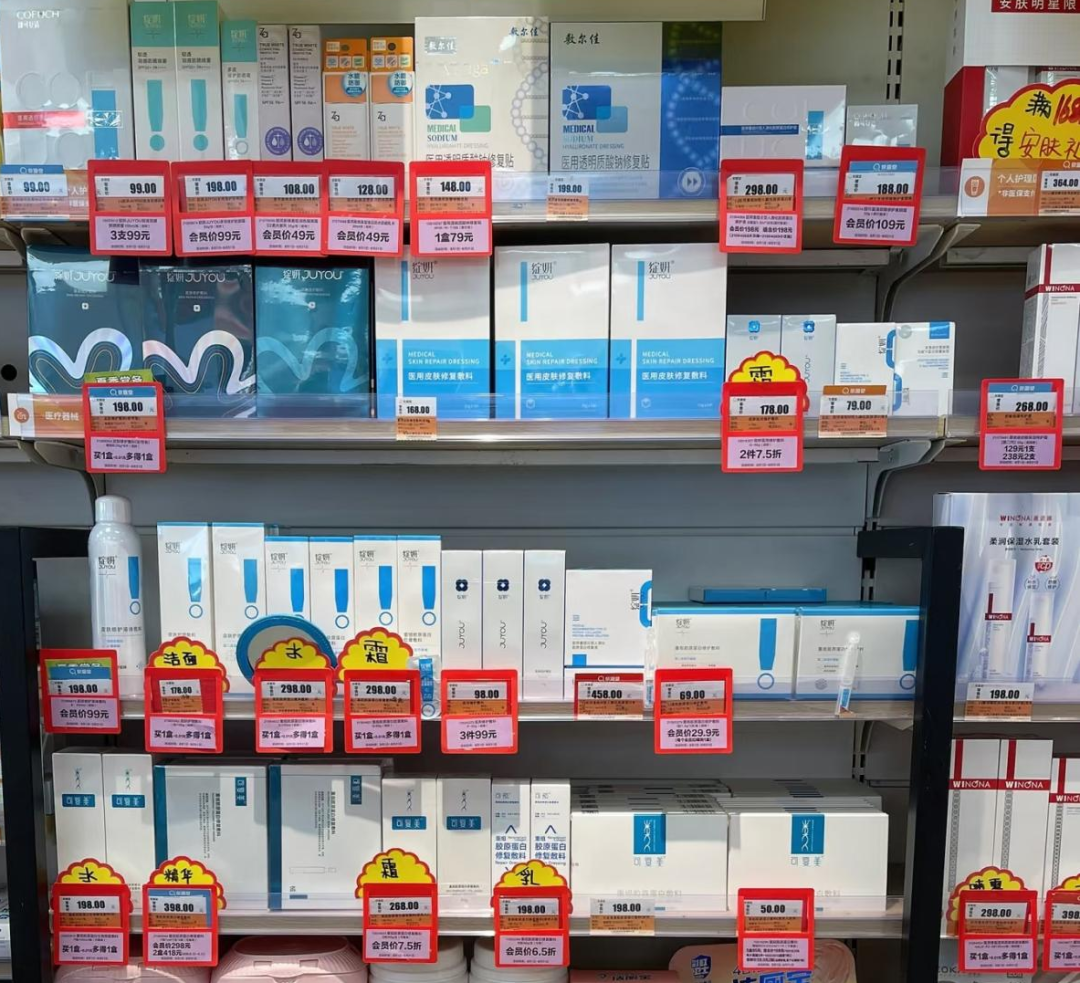
不难看出,自2020年试水“药+妆”融合模式以来,一心堂以美妆为核心的泛健康板块持续保持高增长,展现出强劲潜力,成为对冲药品零售增长压力的重要引擎。公开资料显示,OTC指Over The Counter(非处方药渠道或药房渠道),主要包括连锁药店和药房。据国家药监局官方数据,截至2024年12月底全国药店总数为68.37万家,庞大的门店网络为美妆品牌带来可观的市场拓展空间。青眼梳理发现,目前A股上市的主要连锁药店企业中,一心堂、健之佳、益丰、漱玉平民四家均在年内提及美妆业务布局或品牌合作计划。在具体合作层面,其中健之佳与薇诺娜的合作始于2016年,是后者进入OTC渠道的首个合作伙伴,合作持续至今。健之佳在2024年财报中披露,“个人护理品和部分医疗器械中,综合毛利率较高的功效性护肤产品销售收入占比为4.61%,同比上年增长0.51%”,凸显该公司在美妆业务拓展上的阶段性成果。益丰在近期投资者关系活动会议纪要中提到,2025年将进行美妆个护等新品类的拓展试点。今年9月,益丰与百雀羚集团旗下百雀羚生物医药签署战略合作协议,重点推进“医美药房融合体”,以械字号产品为切入点。同样,漱玉平民也在今年9月与百雀羚签署“生态共同体战略协议”,并在三季度财报中指出将继续丰富美妆个护品类。据悉,去年“双十一”期间,漱玉平民美丽全品类销售额突破5000万元。在战略布局层面,连锁药店企业亦通过组织调整强化美妆业务布局。益丰于今年9月设立非药创新事业部,聚焦于功能性食品、医美护肤、个人护理、家居清洁四大方向。漱玉平民则早在2022年便成立美丽事业部,专注于美妆产品的引入和运营,截至2025年已引进超400个SKU的美妆产品。那么,为何连锁药店都在近期开始布局美妆?首先从经营层面上看,近年来集采政策持续压缩药品利润,导致药店主营业务承压。有报道称,目前部分常用药毛利率从30%—40%骤降至10%—15%。正因如此,传统“卖药”模式难以为继,连锁药店需要通过多元化经营提升效益、寻找新增长点。另一方面,连锁药房拓展美妆业务有其必然性。在近日举行的BeautyLink美妆链“2025线下趋势Link大会”上,漱玉平民大药房连锁股份有限公司美丽事业部总经理涂丽娟即表示,相对于日化店、商超、纯电商等渠道,零售药店具有“三近”优势。在她看来,首先是物理空间近,在消费者住所或工作场所,平均每500米便有一个药店门店,相较商超等更为便捷。其次是信息空间近,零售药店相较于其他渠道销售习惯不同,其店员更易于建立沟通关系及一对一服务。“第三是心理空间近,药店从业人员具备药学、医学等多方面的知识,专业背书+面对面服务可以在消费者心中建立非常鲜活的形象,且更容易产生亲近感、信赖感。”涂丽娟进一步称。值得一提的是,在连锁药店积极拓展美妆相关业务的同时,化妆品企业也在加速布局OTC渠道。据青眼不完全统计,已有珀莱雅、上美股份、上海家化、自然堂、百雀羚、PMPM等多家头部化妆品企业和知名品牌积极发力OTC渠道(详见青眼文章《珀莱雅杀入药店!》)。这当中,作为OTC渠道的先行者,薇诺娜和可复美已在OTC渠道取得显著成效。据《中国零售药店功效性护肤品趋势白皮书》(下称:白皮书),2023年薇诺娜和可复美的OTC渠道销售额分别为9.6亿元和4.67亿元,合计占据OTC渠道总销量的62.86%。另据公开报道,多个美妆品牌已在线下覆盖了10000+门店。早在2023年,福瑞达就宣布已进驻多达13802家药店;近期,上海家化对外透露旗下六神品牌已覆盖超一万家医药零售终端;此外,逸仙电商旗下达尔肤品牌亦与超一万家专业药房达成合作。近日,青眼实地走访益丰、老百姓、海王星辰等多家连锁药店发现,目前连锁药店的美妆个护销售区商品仍以械字号产品为主,妆字号产品相对较少,二者通常共置于非药品区域(仅部分药店设有美妆专柜)。